רשומות

מוצגים פוסטים עם התווית משכנתא

הכסף שלכם "ישן" בבנק? הגיע הזמן להכיר את החלופה החכמה: קרן כספית

תמונה
רבים מאיתנו משאירים סכומי כסף משמעותיים בחשבון העובר ושב או בפיקדונות בנקאיים שסגורים לתקופות ארוכות. ואולי אתם בשלב בו אתם בודקים ומתעניינים בתוכניות חיסכון השונות. בזמן שהמחירים סביבנו עולים, הכסף הזה למעשה "נשחק". אם אתם מחפשים דרך לגרום לכסף שלכם לעבוד, בלי לקחת סיכונים מיותרים ועם זמינות מלאה – אתם חייבים להכיר את הקרן הכספית. מה זה בכלל קרן כספית? דמיינו שאתם מצטרפים לקבוצת רכישה ענקית של משקיעים. מנהל מקצועי לוקח את הכסף של כולם ומפקיד אותו בבנקים או במכשירים ממשלתיים בטוחים. בגלל הכוח של הקבוצה, הוא מקבל ריבית הרבה יותר גבוהה מזו שהבנק היה מציע לכם כפרטיים. זוהי קרן נאמנות שמשקיעה בנכסים סולידיים מאוד ולטווח קצר (עד 90 יום). המטרה שלה פשוטה: להשיג לכם תשואה שקרובה ככל הניתן לריבית בנק ישראל. לא כל הקרנות זהות: אילו סוגי קרנות קיימים? קרן כספית שקלית: הסוג הנפוץ ביותר, שעוקב אחרי הריבית בארץ. קרן כספית דולרית / אירו: מתאימה למי שרוצה חשיפה למט"ח או מתכנן הוצאה עתידית בחו"ל. למה הקרן הכספית "מנצחת" את הפיקדון בבנק? נזילות מלאה: הכסף זמין לכם תמיד....

שוק הנדלן 9.25

תמונה
   אחרי תקופה ארוכה של עליות מחירים מהירות, רואים יותר איזון, ובחלק מהאזורים אפילו תיקון קל. הריבית הכללית במשק נשארה גבוהה יחסית, מה שהופך את המימון ליקר יותר משהיינו רגילות אליו לפני כמה שנים. זה לא אומר שאי אפשר לקנות דירה, זה אומר שצריך לתכנן נכון: להבין את התקציב, להשוות מסלולי משכנתה, ולהסתכל גם על אזורי מגורים אלטרנטיביים שבהם היחס בין מחיר לשכר דירה או לאיכות החיים יכול להיות משתלם יותר. מצד ההיצע, יש מלאי גדול של דירות חדשות שלא נמכרו. המשמעות לקונות היא יותר כוח מיקוח מול קבלנים: אפשר לבקש הטבות, תשלומים גמישים, ולעיתים גם הנחות נקודתיות. בשוק יד שנייה התמונה מעורבת, יש אזורים שבהם המחירים התייצבו ויש אזורים שבהם בעלי דירות נדרשים להתגמש במחיר כדי לסגור עסקה. זמני השיווק בפרויקטים חדשים התארכו, ולעומת זאת דירות יד שנייה במיקום טוב ובמחיר נכון עדיין זוכות לביקוש יציב. בשוק השכירות הכיוון מעט שונה. הביקוש לשכירות נשאר גבוה, וההיצע מתווסף לאט. לכן השכר דירה ממשיך לעלות בקצב מתון. זה חשוב גם למשקיעות שמחפשות תשואה וגם למשפחות שמתלבטות בין קנייה לשכירות. מי שבוחנת השקעה...

כל מה שצריך לדעת כלכלית לפני רכישת דירה בהנחה

תמונה
💰 כל מה שצריך לדעת כלכלית לפני רכישת דירה בהנחה 1. בדיקת הון עצמי קיים חשבו את כל המקורות שברשותכם: חסכונות נזילים קופות גמל / קרנות השתלמות (האם ניתנות למשיכה?) סיוע מההורים או בני משפחה עבדו לפי כסף זמין, לא לפי תחושת ביטחון. 2. הוצאות נלוות מעבר למחיר החוזה גם דירה מוזלת כוללת עלויות נוספות: קטגוריה הערכת עלות שדרוגים (מטבח, ריצוף) 20,000–60,000 ₪ ריהוט, הובלה, חיבורים 30,000 ₪ ומעלה ועוד... 🔸 מומלץ להיערך מראש עם הון עצמי של 100,000–150,000 ש"ח. 3. בדיקת משכנתא מראש (לפני זכייה) פנו ליועץ או לבנק כדי לבדוק: מהו סכום ההחזר המתאים ליכולת שלכם איך ייראה התמהיל (ולא רק גובה הסכום) קבלו אישור עקרוני או לפחות סימולציה ריאלית. 4. כמה מימון אפשר לקבל באמת? ✅חישוב  הבנק הוא חישוב המשלב את השווי שוק וגם את מחיר החוזה. כל מקרה לגופו. תבקשי הסבג מהבנקאי או היועץ שלכם. 5. היערכות לתשלומים עוד לפני קבלת הדירה בפרויקטים "על הנייר", תהליך הבנייה נמשך 2–3 שנים. הקבלנים גובים תשלומים מדורגים לאורך הדרך. ודאו שאתם יכולים לעמוד בהחזרים גם בזמן שאתם שוכרים דירה. 6. היזהרו מ...

מחזור משכנתא- הפרדוקס

תמונה
   פרדוקס המשכנתא: כולם יודעים שאפשר לחסוך — אז למה רוב האנשים לא עושים עם זה כלום? המספרים מדברים בעד עצמם: במחצית הראשונה של 2025 נמחזרו משכנתאות בהיקף של יותר מ־20 מיליארד ש"ח. אבל רק כ־15% מבעלי המשכנתאות בישראל עשו את זה בפועל. יותר מ־80% ממשיכים לשלם יותר ממה שהם צריכים — בידיעה, בהבנה, ובלי לזוז. אז מה באמת עוצר אותם? ⚙️ החסמים המעשיים: בירוקרטיה ששואבת אוויר: מסמכים, טפסים, דו"חות, שמאות, דמי פתיחת תיק... רק מלקרוא את הרשימה מתחשק להתכרבל בפוך. עמלות וקנסות: לפעמים העמלה לבנק על עצם היציאה מהתנאים הישנים מאפילה על החיסכון האפשרי. אין זמן ואין כוח: בין העבודה, הילדים והחיים עצמם – מי יתפנה להתעסק בשורות אקסל ומו"מ עם נציג בנק? ידע פיננסי? זה מפחיד: ריביות, תמהילים, מסלולים — אלו לא מילים שגורמות לרוב האנשים לחייך. תחושת "שבויים" מול הבנק: כאילו אין באמת אופציה אחרת, גם כשיש. 🧠 והחסמים הרגשיים? חזקים לא פחות: פחד משינוי: גם אם הוא לטובה, עדיין מדובר בשינוי. "ומה אם אעשה טעות?" – חשש אמיתי, במיוחד למי שלא בק...

עדכון שוק הנדל"ן – נתוני הלמ"ס למאי 2025

תמונה
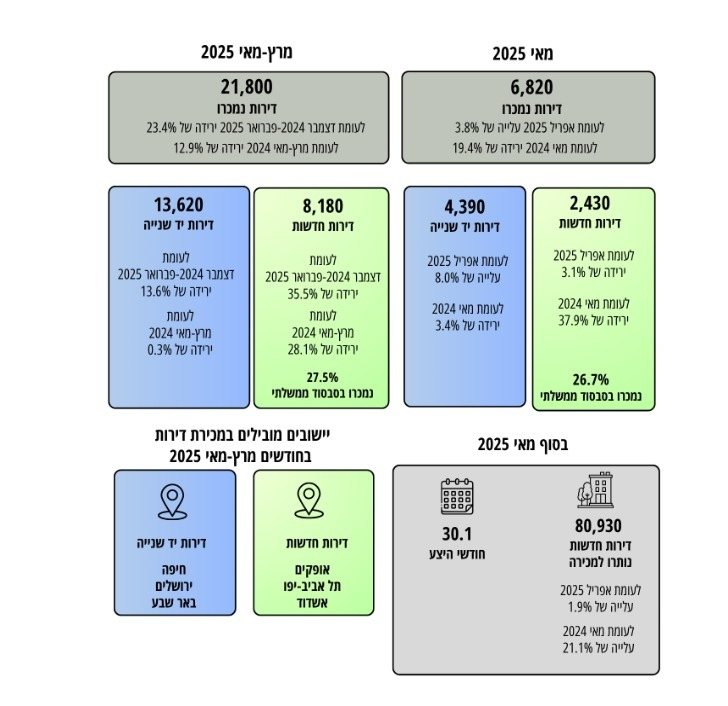
  📊 עדכון שוק הנדל"ן – נתוני הלמ"ס למאי 2025 לפי נתוני הלמ"ס שפורסמו היום, שוק הדירות ממשיך להאט ברמה שנתית, את הירידה הוביל פלח הדירות החדשות , בעוד שוק הדירות יד שניה מראה התאוששות קלה. : 🧭 שוק הנדל"ן במאי 2025 – מה זה אומר לרוכשים? 🔍 מגמה מרכזית: שוק הדירות נמצא בהאטה ממושכת, במיוחד בתחום הדירות החדשות. יש ירידה ברכישות, עלייה בהיצע, ותחושת המתנה בשוק – גם מצד קבלנים וגם מצד קונים. 🧱 אז מה זה אומר עבורך, הרוכש? 🟢 יש יותר מקום למיקוח – במיוחד בדירות חדשות הירידה החדה ברכישת דירות חדשות (ירידה של 35.5% לעומת שנה שעברה!) יוצרת לחץ אצל הקבלנים למכור. המשמעות: מבצעים, שדרוגים, הנחות, או גמישות בתנאי תשלום. 🟢 דירות יד שנייה חוזרות לתמונה ההתאוששות הקלה בשוק היד שנייה מצביעה על כך שרוכשים מתחילים להעדיף שוב עסקאות גמישות, עם פחות סיכונים רגולטוריים ותזרימיים מאשר ברכישה מקבלן. 🟠 אין למה לרוץ – אבל גם לא כדאי להירדם רמת העסקאות נמוכה, ההיצע עולה, וזמני השיווק מתארכים. זה זמן טוב לבדוק אפשרויות בנחת, להתייעץ לעומק, ולנהל מו"מ חכם. מצד שני, בשוק כזה יש גם הזדמנ...

המלחמה כ-כוח עליון

תמונה
    פסיקה משפטית חדשה: המלחמה כ"כוח עליון" - מה זה אומר לרוכשי דירות? עדכון חשוב לכל רוכשי הדירות!  זה עתה יצא פסק דין מעניין מבית המשפט המחוזי בבאר שבע שקובע כי מלחמת חרבות ברזל והנחיות פיקוד העורף מהווים "כוח עליון" במקרים של איחורים במסירת דירות. מקרה שקרה.. זוג רכש דירה באשקלון שהייתה אמורה להימסר בדצמבר 2023, אך נמסרה רק ביוני 2024 - איחור של למעלה מחצי שנה! הם תבעו את הקבלן, אבל בית המשפט קבע שהמלחמה השפיעה על יכולת הקבלן להתקדם בעבודות בשל: הנחיות פיקוד העורף שמנעו עבודה מלאה הפסקת עבודתם של קבלני משנה ועובדים זרים גיוס מנהל העבודה למילואים מה זה אומר לכם? הבשורה החשובה: למרות שמלחמה היא מצב שכיח בישראל, בית המשפט הבחין בין מלחמות "צפויות" לבין התקפה מפתיעה כמו 7 באוקטובר. מה חשוב לדעת: ✅ אם קניתם דירה שעוכבה בגלל המלחמה - יש סיכוי לפטור חלקי מאחריות הקבלן ✅ הפיצוי עדיין אפשרי, אבל עשוי להיות מופחת ✅ המיקום הגיאוגרפי משפיע - אזורי עזה והצפון קיבלו התייחסות מיוחדת איך זה קשור למשכנתא שלכם?  זכרו - גם אם הדירה מתעכבת, המשכנתא לא מחכה...
תמונה
  מדדים!! אוי!! המדדיםםםםם !!! אם אתם לקראת רכישה מקבלן – זה בשבילכם . מה שנמצא לאחרונה בכותרות זה – העלייה החדה הצפויה במדד תשומות הבנייה . וזה מעמיד זוגות רבים מול השאלה (הנצחית, ולא רק אותם) : האם זה הזמן לרכוש נכס? והאם מקבלן ? אז בתור התחלה, בואו נבין בכלל מה זה מדד תשומות הבנייה : 📌 מדד תשומות הבנייה הוא מדד שמתפרסם אחת לחודש על ידי הלמ"ס (הלשכה המרכזית לסטטיסטיקה), והוא משקף את השינויים בעלויות הבנייה – כלומר, כמה עלו לקבלן חומרי הגלם, העבודה, ההובלה וכל שאר המרכיבים שנכנסים לבניית דירה . כשהמדד עולה – זה אומר שהבנייה מתייקרת, והמשמעות היא שגם אתם תשלמו יותר על הדירה שרכשתם , גם אם כבר חתמתם על חוזה ! למה ? כי ברוב החוזים מול קבלן, המחיר צמוד למדד תשומות הבנייה – כלומר, הוא משתנה לפי המדד . אחרי שהבנו את הסאגה הזאת, בואו נראה – האם יש לנו בכלל יכולת השפעה על זה ? ✨ והתשובה היא – כן ! אפשרות אחת היא : 🖊 ️ לפני שחותמים על החוזה , לבקש הנחה על מדד תשומות הבנייה . הקבלן יכול להסכים – ויכול גם שלא . אבל ! אנחנו ייצורים שאוהבים חופש ולא אוהבים שדו...

🔔 המדד עלה ב-1.1% – מה זה אומר על המשכנתא שלכם?

תמונה
שבוע שעבר פורסם שמדד המחירים לצרכן עלה ב־1.1%.  זה אולי נשמע כמו עוד כותרת כלכלית שאפשר לדלג עליה,  אבל אם יש לכם משכנתא – בעיקר אם חלק ממנה צמוד למדד – זה חדשות פחות טובות מה שנדמה. בואו נדבר תכל'ס: המשכנתא שלכם יכולה להתייקר בלי ששמתם לב בכלל, רק בגלל המספר הזה – 1.1%. 💡 איך זה קורה בפועל? נניח שלקחתם משכנתא של 700,000 ש"ח במסלול צמוד למדד, והיתרה שלכם כיום עומדת על 550,000 ש"ח. אם המדד עלה ב־1.1%, הקרן שלכם מתעדכנת למעלה: 📌 550,000 × 1.011 = *556,050 ש"ח* זה אומר שהחוב שלכם לבנק גדל בכ-6,000 ש"ח – בלי שעשיתם כלום, בלי שהבנק התקשר, ובלי ששיניתם את ההתנהלות. וזה רק חודש אחד. תוסיפו לזה ריביות, תוסיפו חודשים נוספים – וקיבלתם גלגל שמזין את עצמו. 💔 וזה כואב במיוחד כשהמשפחה מתנהלת באחריות, עומדת בתשלומים, ובכל זאת מרגישה שאין אוויר.  אז מה עושים? 🔍 מבצעים *בדיקת מחזור משכנתא* מקצועית: * בודקים האם ניתן לעבור למסלולים שאינם צמודים למדד. * בוחנים אפשרות לריביות טובות יותר. * מתאימים את המשכנתא למצב הכלכלי של היום – לא שלפני 5 או 10 שנים. הרבה משפחות לא יודעות – א...

השפעת העלייה במדד המחירים לצרכן על המשק, המשכנתאות והצרכנים – ניתוח עדכני לאפריל 2025

תמונה
סקירה כלכלית: מצב האינפלציה בישראל במרץ 2025 עלה  המדד המחירים לצרכן ב-0.5%. שיעור האינפלציה השנתית בישראל (מרץ 2024 – מרץ 2025) עומד כעת על 3.3%. אמנם מדובר בירידה קלה בין הקודמים, אך האינפלציה עדיין חורגת מהגבול העליון של יעד האינפלציה שקבע בנק ישראל, אשר נעה 1% ל-3% בשנה. השינויים מצביעים על המשך התמתנות האינפלציה בהמשך השנה, עם צפי ל-2.6% אינפלציה שנתית בסוף 2025. השפעת האינפלציה ועליית המדד על הריבית במשק בנק ישראל מנהל את המדיניות הריבית במטרה מרכזית: שמירה על יציבות המחירים והחזרת האינפלציה לתוך טווח היעד. כאשר האינפלציה פועלת מעל היעד, כפי שקורה בימים אלו, בנק ישראל נוטה להימנע מהפחתות ריבית אף שוקל להעלותה, כדי לבלום את עליית המחירים. ריבית גבוהה יותר מצמצמת את הביקושים במשק, מקשה על נטילת אשראי ומאטה את קצב עליית המחירים. נכון לאפריל 2025, הריבית המוניטרית בישראל עומדת על 4.5% – רמה שנשמרת כבר עשרה חודשים ברציפות, בעיקר בשל החשש מהמשך אינפלציה גבוהה. רק כאשר האינפלציה תתקרב ליעד, בנק ישראל עשויה לשקול הפחתות ריבית. המשך עלייה במדד המחירים לצרכן צפויה להוביל להמשך מדי...

השפעת עליית מדד תשומות הבנייה על רוכשי דירות מקבלן – והמלצות התנהגות נכונה

תמונה
מדד תשומות הבנייה הוא מדד כלכלי חשוב המשקף את השינוי בעלויות חומרי הגלם, העבודה והשירותים בענף הבנייה בישראל. כאשר המדד עולה, הבנייה מתייקרת – והשפעה הישירה היא על רוכשי דירות חדשות מקבלן, שברוב המקרים יתרת התשלומים שלהם  מוצמדת למדד זה. בחודש האחרון (אפריל 2025) עלה מדד תשומות הבנייה ב-0.4%. מדובר בהשפעה בעיקר עבור רוכשים שטרם שילמו את כל התשלומים על הדירה. במאמר זה נבחן את משמעות העלייה, את השלכותיה על רוכשי דירות חדשות, ונציע המלצות פרקטיות להתמודדות עם המצב. הצמדה למדד – איך זה עובד? ברוב חוזי הרכישה של דירות חדשות מקבלן, יתרת התשלומים שטרם שולמה מוצמדת למדד תשומות הבנייה. המשמעות היא שכל עלייה במדד מתורגלת למעשה לעלייה בסכום שעל הרוכש לשלם לקבלן. לדוגמה, אם נשאר לרוכש לשלם 700,000 ש"ח, עלייה של 0.4% במדד תוסיף כ-2,800 ש"ח לחוב. חשיפה לסיכון עליית מחירים ככל שיתרת התשלום גבוהה יותר ותקופת הבנייה ארוכה יותר, החשיפה של הרוכש לעליות במדד גדלה. לאור מגמת העלייה המתמשכת במדד תשומות הבניה, רוכשים רבים מגלים בסיום הבנייה כי שילמו אלפי שקלים יותר מהמחיר המקורי שסוכם. אי ו...